Najważniejsze zasady rozliczenia zlecenia w 2026 roku
- Standardowe zlecenie rozlicza się według skali podatkowej: 12% do 120 000 zł podstawy i 32% od nadwyżki.
- Do przychodu z umowy zlecenia co do zasady stosuje się 20% koszty uzyskania przychodu, a czasem także faktyczne koszty udokumentowane rachunkami.
- Student lub uczeń do 26. roku życia zwykle nie płaci ZUS, a przy spełnieniu warunków może korzystać z ulgi dla młodych.
- Mała umowa do 200 zł może być objęta 12% ryczałtem od przychodu, bez wykazywania jej w zeznaniu rocznym.
- PIT-2 może obniżyć zaliczkę o 300 zł miesięcznie, ale nie znosi podatku, tylko przesuwa go w czasie.
- Przy typowym zleceniu rozliczenie roczne trafia najczęściej do PIT-37, a przy dochodach samodzielnie rozliczanych do PIT-36.
Jak działa opodatkowanie zlecenia
Jak podaje Ministerstwo Finansów, przychód z umowy zlecenia co do zasady rozlicza się według skali podatkowej. To oznacza, że patrzysz nie na samą kwotę brutto, ale na dochód, czyli przychód pomniejszony o koszty uzyskania przychodu, a czasem także o składki społeczne. W 2026 roku stawki skali to 12% do 120 000 zł podstawy i 32% od nadwyżki ponad ten próg.
Najważniejsze jest tu rozróżnienie: podatek i ZUS to nie to samo. Składki mogą zmniejszyć kwotę netto już przy wypłacie, ale sam PIT liczy się według innych zasad. Ja zawsze tłumaczę to tak: najpierw sprawdza się, czy umowa w ogóle podlega składkom, potem jaką część przychodu wolno odjąć jako koszty, a dopiero na końcu wychodzi zaliczka na podatek.
W praktyce dochód z zlecenia łączy się też z innymi dochodami opodatkowanymi skalą, na przykład z etatem albo emeryturą. To ważne, bo przy kilku źródłach przychodów nawet pozornie niewielkie zlecenie może podnieść roczny wynik podatkowy bardziej, niż widać to na pojedynczej wypłacie. Dopiero ten porządek pozwala policzyć sensowną zaliczkę, więc przejdźmy przez rachunek krok po kroku.
Jak policzyć zaliczkę krok po kroku
Mechanizm jest prosty, ale łatwo go pomylić z wyliczeniem „na rękę”. Poniżej pokazuję wersję, którą wykorzystuję przy wstępnej weryfikacji zlecenia.
- Ustal przychód brutto z umowy.
- Jeśli od zlecenia są pobierane składki społeczne, odejmij je od przychodu.
- Zastosuj koszty uzyskania przychodu w wysokości 20% uzyskanego przychodu pomniejszonego o składki społeczne.
- Jeżeli złożyłeś PIT-2, płatnik może obniżyć zaliczkę o 300 zł miesięcznie albo o inną część tej kwoty.
- Na końcu zastosuj skalę 12% albo 32%, zależnie od rocznej podstawy.
| Krok | Co się dzieje | Przykład uproszczony |
|---|---|---|
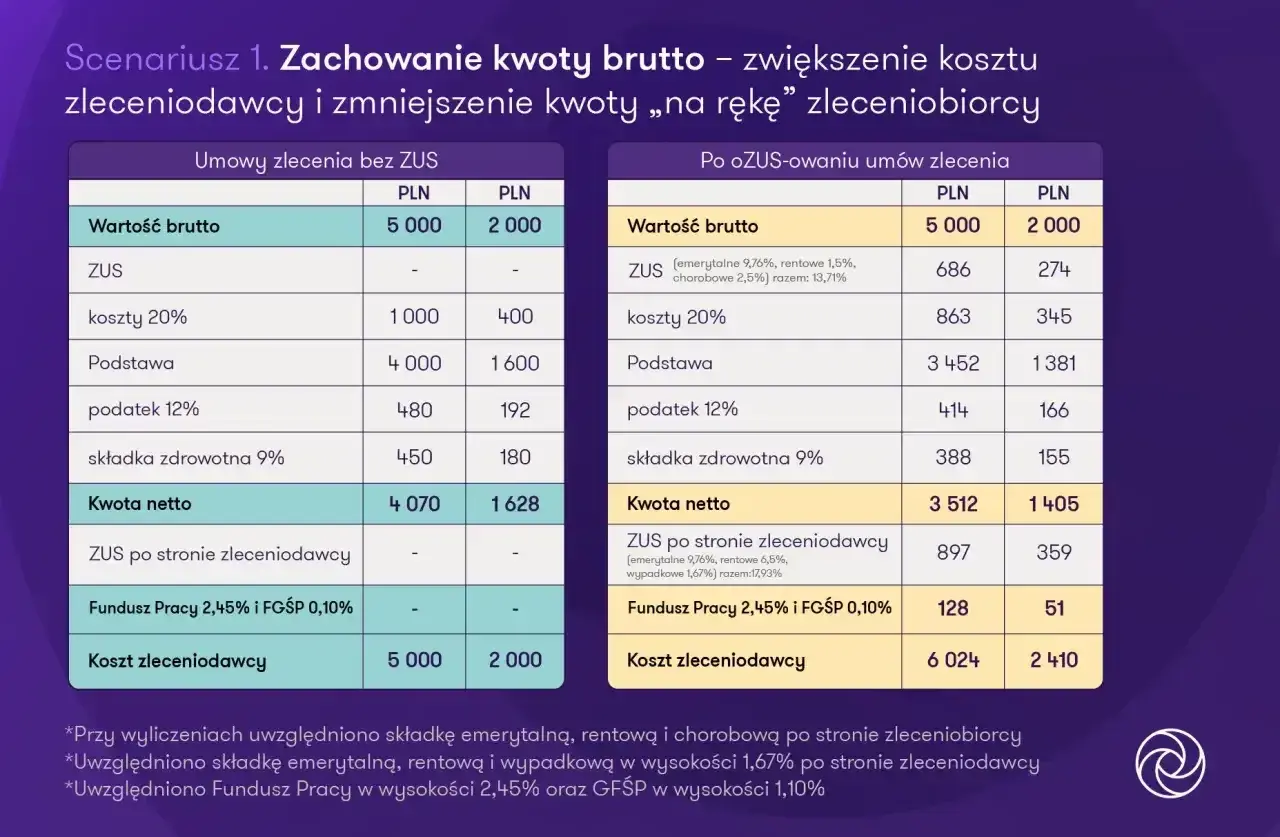
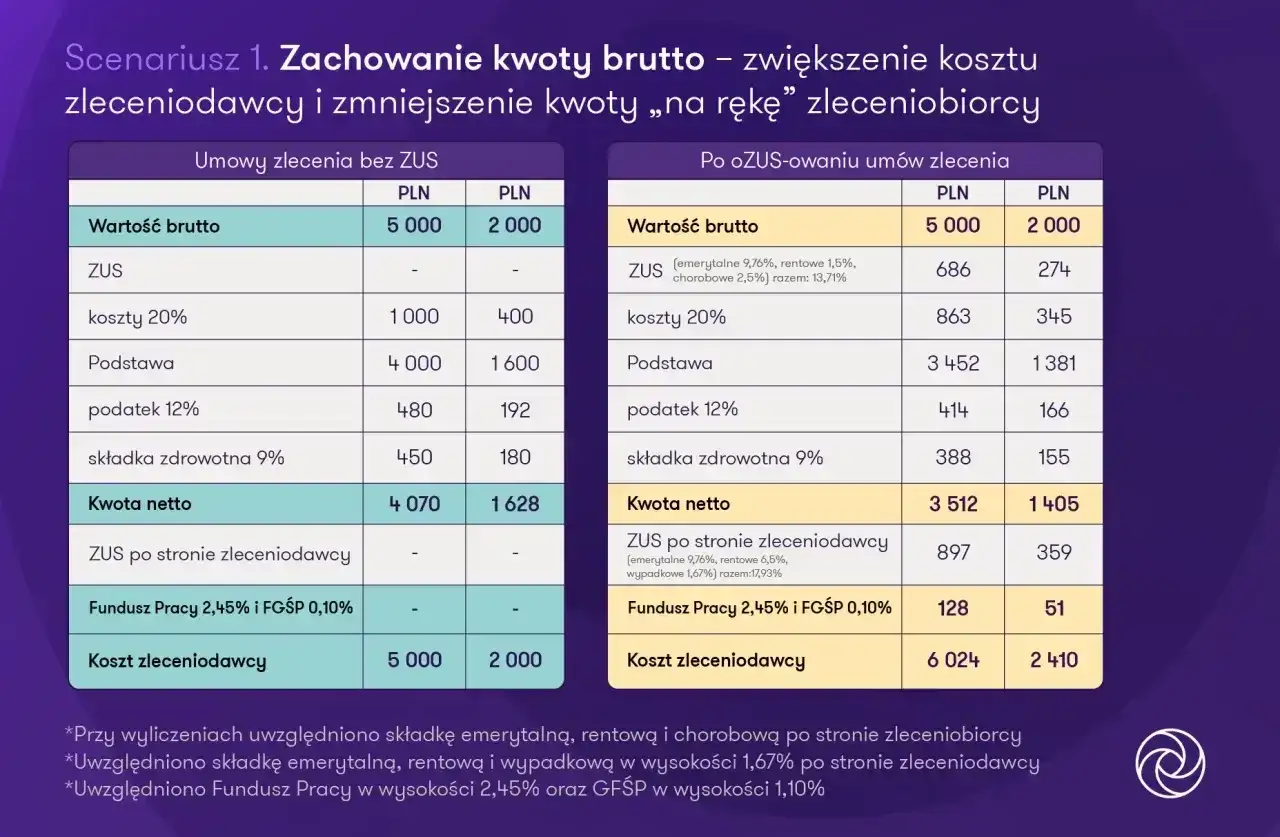
| Przychód | Kwota brutto z umowy | 5 000 zł |
| Koszty 20% | 20% od przychodu, po odjęciu składek społecznych, jeśli występują | 1 000 zł przy wariancie bez składek |
| Dochód | Przychód minus koszty | 4 000 zł |
| Zaliczka | 12% dochodu, chyba że działa PIT-2 lub zwolnienie | 480 zł |
To przykład techniczny, pokazujący sam mechanizm podatkowy. W zwykłym zleceniu składki społeczne dodatkowo zmniejszą podstawę, więc finalna zaliczka będzie niższa niż w uproszczonym wariancie. Jeśli złożysz PIT-2, miesięczna zaliczka może spaść o 300 zł, czyli o 1/12 kwoty zmniejszającej podatek. To nie likwiduje podatku, ale poprawia bieżące netto i bywa bardzo odczuwalne przy kilku równoległych zleceniach.
Ja przy takich wyliczeniach zawsze sprawdzam jeszcze jedną rzecz: czy zleceniobiorca nie ma innych dochodów opodatkowanych skalą. Dopiero wtedy wiadomo, czy zaliczka jest tylko „na teraz”, czy może już zbliża się do wyższego progu rocznego. Zanim jednak dojdziemy do rocznego rozliczenia, trzeba omówić sytuacje, w których PIT znika albo zmienia się w ryczałt.
Kiedy podatek spada do zera albo jest pobierany ryczałtem
Tu wchodzą wyjątki, które naprawdę zmieniają wynik. Najważniejsze są cztery: ulga dla młodych, ulga na powrót, ulga dla rodzin 4+ i ulga dla pracujących seniorów. W praktyce oznaczają one zwolnienie z PIT dla określonych przychodów do ustawowego limitu, najczęściej 85 528 zł rocznie dla kwalifikowanych dochodów. To już nie jest kosmetyka, tylko realna różnica w wypłacie.
| Sytuacja | Co dzieje się z PIT | Co trzeba zapamiętać |
|---|---|---|
| Zlecenie standardowe | Zaliczka według skali 12% / 32% | Obowiązują koszty 20% i ewentualne odliczenia |
| Osoba do 26. roku życia | Ulga dla młodych może wyzerować PIT do limitu 85 528 zł | To zwolnienie podatkowe, a nie automatyczne zwolnienie z każdej składki w każdej sytuacji |
| Mała umowa do 200 zł | 12% ryczałtu od przychodu | Nie wykazuje się jej ponownie w zeznaniu rocznym |
| Zlecenie z PIT-2 | Zaliczka może być niższa o 300 zł miesięcznie | To nie znosi podatku, tylko przesuwa go w czasie |
| Zlecenie z ulgą 4+, na powrót albo dla seniora | Przychód może być zwolniony do ustawowego limitu | Warto sprawdzić warunki wieku, statusu i rodzaju przychodu |
Przy ryczałcie 12% ważny jest jeszcze jeden szczegół: chodzi o umowę, z której należność nie przekracza 200 zł i która nie jest zawarta z podmiotem, na rzecz którego jednocześnie świadczysz pracę. To mała, ale bardzo istotna granica, bo od razu zmienia sposób rozliczenia. W praktyce właśnie ten próg bywa pomijany, a potem pojawia się zdziwienie, dlaczego z tak małej umowy potrącono podatek inaczej niż ze standardowego zlecenia.
Skoro sama danina bywa różna, trzeba jeszcze odróżnić ją od składek, które często najbardziej zmieniają wypłatę netto. I tu właśnie wiele osób myli się najbardziej.
ZUS przy zleceniu często zmienia wynik bardziej niż sam podatek
ZUS wskazuje, że przy umowie zlecenia co do zasady pojawiają się ubezpieczenia emerytalne, rentowe, wypadkowe i zdrowotne, a chorobowe jest dobrowolne. Są jednak dwa praktyczne wyjątki, które warto znać od razu: uczniowie i studenci do 26. roku życia zwykle nie są objęci składkami społecznymi, a zlecenie zawarte z własnym pracodawcą potrafi uruchomić pełne oskładkowanie.
To ważne: składka zdrowotna obniża wypłatę, ale nie działa jak zwykły koszt podatkowy. Dlatego przy tym samym brutto dwa zlecenia mogą dać zupełnie inne netto, jeśli jedno jest oskładkowane, a drugie nie. W praktyce najkorzystniej wychodzi zwykle wariant studenta do 26. roku życia, ale tylko wtedy, gdy naprawdę spełnione są warunki do zwolnienia ze składek i podatku.
- Jeśli masz status ucznia lub studenta i nie ukończyłeś 26 lat, zlecenie często daje najwyższe netto.
- Jeśli zlecenie wykonujesz obok etatu, składki mogą być ograniczone albo liczone inaczej, zależnie od sytuacji.
- Jeśli umowę zawierasz z własnym pracodawcą, nie zakładaj z góry „lepszego” rozliczenia.
Wniosek jest prosty: sama stawka podatku nie mówi jeszcze, ile pieniędzy zostanie na koncie. Dopiero po zsumowaniu PIT i składek widać pełny obraz, a po nim można sensownie podejść do rocznego zeznania.
Jak rozliczyć zlecenie w zeznaniu rocznym
Przy typowym zleceniu od polskiego płatnika rozliczenie trafia zwykle do PIT-37, a gdy dochody rozliczasz samodzielnie lub masz przychody z zagranicy, częściej wchodzi w grę PIT-36. Termin pozostaje standardowy: od 15 lutego do 30 kwietnia roku następnego. To ważne, bo część osób zakłada, że skoro zaliczki pobierał zleceniodawca, to nic już nie musi sprawdzać. Ja bym tego nie zostawiał bez kontroli, zwłaszcza gdy w grę wchodzą ulgi albo kilka źródeł dochodu.
W praktyce najwygodniej rozliczyć się przez usługę Twój e-PIT, ale nadal można też złożyć zeznanie elektronicznie lub papierowo. Jeśli przychód mieści się w ryczałcie 12% od umowy do 200 zł, nie wraca on już do zwykłego rozliczenia rocznego. To bardzo konkretny wyjątek, który warto odnotować od razu po wypłacie, żeby nie szukać go potem w zeznaniu.
Jeżeli korzystasz z ulgi dla młodych, ulgi na powrót, ulgi dla rodzin 4+ albo ulgi dla pracujących seniorów, pamiętaj o limitach. Przy części z tych preferencji ustawodawca przewidział wspólny limit 85 528 zł dla zwolnionych przychodów, więc nie warto liczyć ich „na oko” jako osobnych worków z pieniędzmi. To właśnie w rocznym PIT najczęściej wychodzą różnice między tym, co ktoś zakładał przy umowie, a tym, co faktycznie należy oddać fiskusowi albo odzyskać.
Na tym etapie łatwo popełnić kilka prostych błędów, które kosztują więcej niż sam podatek. Dlatego kończę praktycznym checklistem, który pomaga ocenić zlecenie jeszcze przed podpisaniem.
Na co zwrócić uwagę przed podpisaniem umowy
Jeżeli mam wskazać tylko kilka rzeczy, które naprawdę robią różnicę, to sprawdzam je zawsze w tej kolejności:
- czy masz status ucznia lub studenta do 26. roku życia,
- czy zlecenie nie jest zawierane z własnym pracodawcą albo w sytuacji, która zmienia oskładkowanie,
- czy opłaca się złożyć PIT-2 i do którego płatnika, jeśli masz więcej niż jedno źródło dochodu,
- czy kwota umowy nie mieści się w limicie 200 zł, bo wtedy wchodzi ryczałt 12%,
- czy masz inne dochody opodatkowane skalą, bo one mogą podnieść roczną podstawę ponad próg 120 000 zł.
W praktyce największa różnica nie tkwi w samym słowie „zlecenie”, tylko w statusie osoby, składkach i ulgach. Jeśli masz kilka źródeł dochodu, najbezpieczniej jest policzyć zlecenie razem z etatem, emeryturą albo inną umową, bo wtedy dopiero widać, czy zaliczka 12% rzeczywiście będzie pobierana i czy nie zje jej kwota wolna. To właśnie w takich układach podatek od zlecenia bywa prosty w teorii, ale zaskakująco różny w praktyce.