Sprzedajesz towary lub usługi osobom prywatnym i nie zawsze musisz wystawiać fakturę albo drukować paragon. W takiej sytuacji trzeba jednak rzetelnie zapisać każdą transakcję, bo brak dokumentu dla klienta nie oznacza braku obowiązków podatkowych. Wyjaśniam, kiedy prowadzi się ewidencję sprzedaży bezrachunkowej, jakie dane powinna zawierać, jak ją prowadzić i których błędów lepiej nie popełniać.
Prosty rejestr chroni przed chaosem w rozliczeniach
- Każdą sprzedaż trzeba ująć w dokumentacji, nawet gdy klient nie otrzymuje faktury ani paragonu.
- Wpisu za dany dzień dokonuje się najpóźniej przed rozpoczęciem sprzedaży następnego dnia.
- Limit 20 000 zł decyduje co do zasady o zwolnieniu z kasy fiskalnej przy sprzedaży osobom prywatnym.
- Sprzedaż firmowa zwykle wymaga faktury, dlatego rejestr nie zastępuje dokumentu dla przedsiębiorcy.
- Zwroty i korekty trzeba opisać i poprzeć dowodem, aby zapis był wiarygodny podczas kontroli.
Na czym polega ewidencja sprzedaży bezrachunkowej
To prosty rejestr, w którym zapisuje się sprzedaż, gdy nie została udokumentowana fakturą, rachunkiem ani paragonem fiskalnym. Samo określenie jest praktyczne, księgowe i potoczne. Nie oznacza, że transakcja pozostaje poza podatkami. Przeciwnie, wpis ma pokazać ile, kiedy i z czego powstał przychód.
Najczęściej dotyczy to sprzedaży na rzecz osób fizycznych, gdy przedsiębiorca korzysta ze zwolnienia z kasy fiskalnej. Może pojawić się także przy działalności nierejestrowanej, gdzie rejestr pomaga kontrolować przychody i pilnować ustawowego limitu.
Ja traktuję taki dokument nie jako formalność, lecz jako codzienny dowód porządku w firmie. Dobrze prowadzony rejestr pozwala szybko odpowiedzieć na pytanie, skąd wzięła się konkretna kwota w zeznaniu podatkowym.
Kto powinien prowadzić taki rejestr
Obowiązek zależy od kilku elementów, przede wszystkim od formy opodatkowania, statusu VAT oraz rodzaju klientów. Nie każdy przedsiębiorca musi mieć osobny zeszyt zatytułowany „sprzedaż bezrachunkowa”, ale każdy powinien móc wykazać prawidłową wartość sprzedaży.
Podatnik zwolniony z VAT
Podatnik korzystający ze zwolnienia z VAT powinien prowadzić ewidencję sprzedaży pozwalającą ustalić obrót. Wpisu dotyczącego sprzedaży z danego dnia dokonuje się najpóźniej przed sprzedażą w dniu następnym. Taki wymóg ma znaczenie zwłaszcza wtedy, gdy nie wystawiasz dokumentów przy każdej transakcji.
W 2026 roku limit zwolnienia podmiotowego z VAT wynosi co do zasady 200 000 zł rocznej sprzedaży. Przy rozpoczęciu działalności w trakcie roku limit może być ustalany proporcjonalnie. Do jego wyliczenia potrzebne są wiarygodne zapisy, a nie późniejsze szacowanie obrotu z pamięci.
Przedsiębiorca rozliczający podatek dochodowy
Przy podatkowej księdze przychodów i rozchodów sprzedaż trzeba ująć w sposób zgodny z zasadami prowadzenia księgi. Gdy nie ma faktury ani raportu z kasy, własny rejestr może być podstawą do ustalenia przychodu, pod warunkiem że jest prowadzony chronologicznie i bez luk.
Przy ryczałcie od przychodów ewidencjonowanych podstawowym dokumentem jest ewidencja przychodów. Nie zawsze trzeba tworzyć drugi, odrębny rejestr, jeśli wszystkie wymagane dane są już prawidłowo ujęte w ewidencji podatkowej.
Osoba prowadząca działalność nierejestrowaną
Przy działalności nierejestrowanej rejestr sprzedaży jest jednym z najprostszych sposobów kontrolowania przychodów. Powinien pokazywać między innymi datę, opis transakcji i kwotę należną od klienta. Dzięki temu łatwiej sprawdzić, czy działalność nadal mieści się w ustawowym limicie.
Nie trzeba kupować specjalnego programu. Na początku wystarczy arkusz kalkulacyjny albo ponumerowany zeszyt, o ile zapisy są trwałe i kompletne. Z mojego punktu widzenia najwięcej problemów powoduje nie brak profesjonalnego narzędzia, lecz wpisywanie sprzedaży zbiorczo po kilku tygodniach.
Jakie informacje wpisać przy każdej transakcji
Przepisy nie narzucają jednego urzędowego wzoru takiego rejestru. Dokument powinien jednak pozwalać bez wątpliwości ustalić, czego dotyczyła sprzedaż i jaka kwota została osiągnięta. Im prostszy model działalności, tym łatwiej zachować czytelność.
W praktyce warto uwzględnić następujące kolumny:
- numer wpisu,
- datę sprzedaży,
- dane pozwalające opisać transakcję, na przykład nazwę produktu lub usługi,
- liczbę sprzedanych sztuk albo zakres wykonanej usługi,
- kwotę sprzedaży,
- formę zapłaty, na przykład gotówkę, kartę lub przelew,
- uwagi dotyczące zwrotu, korekty albo sprzedaży zwolnionej z VAT.
Jeśli rejestr służy także do rozliczeń VAT, trzeba dopasować go do tego celu. Przy sprzedaży opodatkowanej pomocne będą dodatkowe informacje o stawce i kwocie VAT, a przy sprzedaży zwolnionej należy wskazać podstawę zwolnienia, jeśli jest potrzebna do prawidłowego rozliczenia.
Najbezpieczniej wpisywać transakcje na bieżąco. Jeżeli w ciągu dnia było wiele drobnych sprzedaży, dopuszczalne rozwiązanie może polegać na ujęciu dziennej sumy, ale dobrze zachować pomocnicze zestawienie, historię płatności lub raport z systemu sprzedażowego.
Jak prowadzić rejestr krok po kroku
Przy małej liczbie transakcji wystarczy kilka stałych zasad. Ja zalecam ustalenie jednego schematu i stosowanie go codziennie, ponieważ zmienianie sposobu zapisu w połowie miesiąca utrudnia późniejsze rozliczenia.
- Ustal, które transakcje nie mają faktury, rachunku ani paragonu.
- Wpisuj sprzedaż w dniu jej dokonania, a dzienne zestawienie zamykaj przed rozpoczęciem sprzedaży kolejnego dnia.
- Nadaj zapisom kolejne numery i nie zostawiaj pustych, niewyjaśnionych wierszy.
- Sumuj sprzedaż za dzień oraz miesiąc, aby łatwo porównać ją z przelewami i stanem gotówki.
- Dołączaj dowody pomocnicze, takie jak potwierdzenia płatności, zamówienia, korespondencję lub zestawienia z platform sprzedażowych.
- Na koniec miesiąca sprawdź, czy suma rejestru zgadza się z dokumentacją podatkową.
Przykładowy zapis może wyglądać tak:
| Nr | Data | Opis | Kwota | Płatność |
|---|---|---|---|---|
| 1 | 05.08.2026 | Projekt ulotki dla klienta indywidualnego | 450 zł | Przelew |
| 2 | 05.08.2026 | Sprzedaż zestawu rękodzieła | 120 zł | Gotówka |
Taki wpis nie musi zawierać pełnych danych osoby prywatnej, jeśli przepisy nie wymagają ich w danym przypadku. Opis powinien być jednak na tyle konkretny, aby po kilku miesiącach dało się rozpoznać rodzaj sprzedaży. Samo hasło „usługa” jest zwykle zbyt ogólne.
Brak kasy fiskalnej nie zawsze oznacza brak dokumentu
Zwolnienie z kasy fiskalnej najczęściej kojarzy się z limitem 20 000 zł sprzedaży na rzecz osób fizycznych i rolników ryczałtowych w roku podatkowym. Przy rozpoczęciu działalności w trakcie roku limit może być liczony proporcjonalnie. Są też towary i usługi, przy których zwolnienie nie działa albo obowiązują dodatkowe warunki.
Dlatego przed zastosowaniem zwolnienia trzeba sprawdzić nie tylko obrót, lecz także rodzaj sprzedawanych produktów i sposób płatności. Przekroczenie limitu może oznaczać konieczność rozpoczęcia ewidencjonowania na kasie po upływie terminu określonego w przepisach.
Inaczej wygląda sprzedaż dla firmy. W relacji B2B brak obowiązku używania kasy fiskalnej nie zwalnia z obowiązku wystawienia faktury, jeżeli wynika on z przepisów albo kontrahent zażąda dokumentu. Wewnętrzny rejestr nie zastępuje faktury dla przedsiębiorcy.
| Sytuacja | Co zwykle trzeba zrobić | Czego nie zakładać |
|---|---|---|
| Sprzedaż osobie prywatnej przy zwolnieniu z kasy | Ująć transakcję w rejestrze sprzedaży | Że sprzedaż nie podlega podatkowi |
| Sprzedaż firmie | Wystawić fakturę, jeśli wymagają tego przepisy lub klient | Że rejestr zastąpi fakturę |
| Sprzedaż po przekroczeniu limitu kasy | Sprawdzić obowiązek instalacji i używania kasy | Że dotychczasowe zwolnienie trwa bez końca |
| Sprzedaż objęta obowiązkowym kasowaniem | Stosować kasę niezależnie od ogólnego limitu | Że niski obrót zawsze daje zwolnienie |
Zwroty, korekty i typowe błędy
Najczęstszy błąd polega na wpisywaniu tylko tych płatności, które faktycznie wpłynęły na konto. W wielu rozliczeniach znaczenie ma jednak sprzedaż należna, a nie wyłącznie moment zapłaty. Dlatego trzeba sprawdzić, jakie zasady obowiązują przy konkretnej formie opodatkowania.
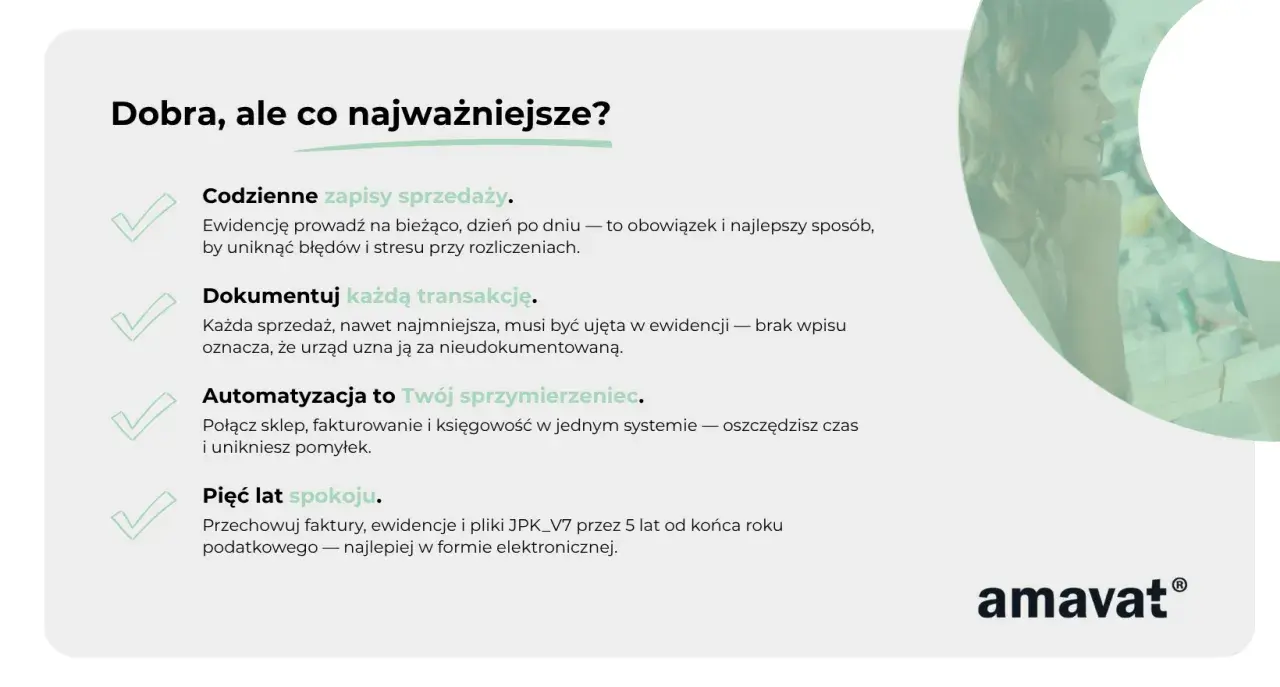
Problemem jest również sumowanie sprzedaży dopiero przed złożeniem deklaracji. Taka praktyka sprzyja pominięciom, podwójnym wpisom i pomyłkom w datach. Codzienna kontrola zajmuje kilka minut, a odtwarzanie całego miesiąca może zająć wiele godzin.
Jak poprawić błędny wpis
Nie należy usuwać śladu po pomyłce. W arkuszu elektronicznym lepiej zachować historię zmian, a w rejestrze papierowym przekreślić błędną treść tak, aby pozostała czytelna, wpisać poprawną wartość i dodać krótką adnotację. Przy większej korekcie dobrze wskazać datę, przyczynę oraz dokument potwierdzający zmianę.
Przeczytaj również: Fuzja spółek - Czy to strategia wzrostu dla Ciebie?
Jak ująć zwrot
Zwrot powinien mieć własny zapis korygujący, a nie zniknąć z pierwotnej pozycji. Do korekty warto dołączyć potwierdzenie zwrotu pieniędzy, wiadomość klienta, protokół albo inny dowód, który pokazuje, że transakcja rzeczywiście została cofnięta.
To szczególnie ważne przy sprzedaży internetowej, gdzie historia zamówień, przelewów i przesyłek często jest najlepszym uzupełnieniem rejestru. Sam opis „zwrot” bez wskazania, której sprzedaży dotyczył, może być niewystarczający.
Jak przechowywać dokumentację i przygotować się do kontroli
Rejestr powinien być przechowywany razem z dokumentami, na podstawie których można zweryfikować zapisy. Przydatne są potwierdzenia przelewów, raporty z operatorów płatności, zestawienia aukcji, zamówienia oraz korespondencja dotycząca wykonania usługi.
Dokumentację podatkową przechowuje się co najmniej do upływu terminu przedawnienia zobowiązania, który zwykle wynosi 5 lat, licząc od końca roku, w którym upłynął termin zapłaty podatku. Konkretna sytuacja może ten termin zmienić, dlatego przy sporze lub kontroli nie warto niszczyć dokumentów tylko dlatego, że minął rok podatkowy.
Forma elektroniczna jest wygodna, ale plik powinien być zabezpieczony przed przypadkową zmianą i utratą. Najrozsądniejszy zestaw to regularna kopia zapasowa, ograniczenie dostępu oraz możliwość odtworzenia zapisów wraz z datami i dokumentami źródłowymi.
Najprostszy sposób na bezpieczne rozliczenie drobnej sprzedaży
Dobry rejestr nie musi być rozbudowany. Powinien być prowadzony na bieżąco, chronologicznie i zgodnie z rzeczywistą sprzedażą, a jego sumy muszą pasować do rozliczenia podatkowego oraz dostępnych dowodów płatności.
Przedsiębiorca powinien też regularnie sprawdzać trzy granice: limit zwolnienia z VAT, limit kasy fiskalnej oraz limit działalności nierejestrowanej, jeśli go dotyczy. To właśnie kontrola tych wartości, a nie sama nazwa dokumentu, decyduje o tym, czy przyjęty sposób ewidencjonowania nadal jest bezpieczny.
Jeżeli sprzedaż zaczyna się rozrastać, pojawiają się różne stawki VAT albo kilku pracowników dokonuje wpisów, prosty arkusz może przestać wystarczać. Wtedy lepiej wdrożyć program sprzedażowy lub skonsultować schemat z księgowym, zanim drobne nieścisłości zamienią się w kosztowny problem.