Kupujesz komputer, samochód albo maszynę do firmy i zastanawiasz się, dlaczego całej kwoty nie zawsze ujmuje się w kosztach od razu? Właśnie temu służy amortyzacja środków trwałych, czyli rozłożenie wartości firmowego majątku na okres jego przewidywanego użytkowania. Wyjaśniam, jak rozpoznać środek trwały, ustalić wartość początkową, wybrać metodę oraz skorzystać z jednorazowego odpisu według zasad obowiązujących w 2026 roku.
Najważniejsze zasady rozliczania firmowego majątku w czasie
- Środek trwały musi być kompletny, zdatny do używania i przeznaczony do działalności przez okres dłuższy niż rok.
- Składnik o wartości początkowej do 10 000 zł można zwykle ująć jednorazowo w kosztach albo amortyzować według wybranej metody.
- Standardowy odpis liniowy oblicza się według wzoru wartość początkowa × stawka roczna ÷ 12.
- Mały podatnik lub firma rozpoczynająca działalność może w 2026 roku skorzystać z jednorazowej amortyzacji do 213 000 zł, jeśli spełnia warunki ustawowe.
- Od 2026 roku limit podatkowy dla samochodu osobowego zależy między innymi od napędu i emisji CO₂.
Co faktycznie podlega amortyzacji
Za środek trwały uznaje się składnik majątku, który jest własnością lub współwłasnością przedsiębiorcy, został nabyty albo wytworzony we własnym zakresie, jest kompletny i zdatny do używania, a jego przewidywany okres wykorzystywania przekracza rok. Musi też służyć działalności gospodarczej albo być oddany innej osobie do używania na podstawie najmu, dzierżawy lub odpowiedniej umowy leasingowej.
W praktyce będą to między innymi samochody, maszyny, komputery, wyposażenie produkcyjne, lokale użytkowe i budynki. Sam fakt zapłaty za rzecz nie wystarcza. Nowa maszyna, która wymaga jeszcze montażu albo uzyskania niezbędnych zezwoleń, nie jest gotowa do amortyzacji aż do momentu faktycznego przyjęcia jej do użytkowania.
Co nie podlega podatkowej amortyzacji
Ustawy podatkowe wyłączają z amortyzacji między innymi grunty i prawo użytkowania wieczystego gruntu, dzieła sztuki oraz eksponaty muzealne. Podatkowych odpisów nie nalicza się także od budynków mieszkalnych i lokali mieszkalnych. To ważne rozróżnienie, bo zasady rachunkowe i podatkowe nie zawsze prowadzą do identycznego wyniku.
Amortyzacji nie nalicza się również od składników, które przestały być używane z powodu zawieszenia działalności albo zaprzestania działalności, w której były wykorzystywane. W mojej ocenie to jeden z częściej pomijanych szczegółów, szczególnie w małych firmach, gdzie ewidencję prowadzi się bez stałej kontroli księgowej.
Znaczenie progu 10 000 zł
Jeżeli wartość początkowa składnika nie przekracza 10 000 zł, przedsiębiorca może nie wprowadzać go do ewidencji jako amortyzowanego środka trwałego i zaliczyć wydatek bezpośrednio do kosztów w miesiącu oddania rzeczy do używania. Może też wybrać jednorazowy odpis albo zwykłą amortyzację rozłożoną w czasie.
Próg dotyczy wartości początkowej, a nie samej ceny netto z faktury w każdej sytuacji. Jeżeli przedsiębiorca ma prawo odliczyć VAT, najczęściej bierze pod uwagę kwotę netto. Przy braku prawa do odliczenia wartość początkowa obejmuje także nieodliczony podatek.
Jak ustalić wartość początkową i rozpocząć odpisy
Wartość początkowa to kwota, od której liczy się amortyzację. Przy zakupie jest nią zasadniczo cena nabycia powiększona o koszty doprowadzenia składnika do stanu używalności. Mogą to być koszty transportu, załadunku, montażu, instalacji, ubezpieczenia w drodze, opłat urzędowych oraz odsetek naliczonych do dnia przyjęcia środka do używania.
Przy środku wytworzonym samodzielnie bierze się pod uwagę koszt wytworzenia. Jeżeli rzecz została otrzymana w spadku, darowiźnie albo wniesiona aportem, sposób wyliczenia może wyglądać inaczej. W takich przypadkach nie warto kopiować schematu z faktury zakupu, bo podstawą może być wartość rynkowa, wartość określona w umowie albo wcześniejsza wartość początkowa.
Prosty przykład obliczenia
Załóżmy, że firma kupiła maszynę za 48 000 zł netto, a właściwa roczna stawka amortyzacyjna wynosi 20%. Roczny odpis to 9 600 zł, a miesięczny 800 zł.
| Element | Obliczenie | Wynik |
|---|---|---|
| Wartość początkowa | - | 48 000 zł |
| Odpis roczny | 48 000 zł × 20% | 9 600 zł |
| Odpis miesięczny | 9 600 zł ÷ 12 | 800 zł |
Przy standardowej metodzie podatkowej odpisy zaczyna się naliczać od pierwszego miesiąca następującego po miesiącu wprowadzenia składnika do ewidencji. Kończy się je w miesiącu, w którym suma odpisów zrówna się z wartością początkową, albo wcześniej, gdy środek zostanie sprzedany, zlikwidowany lub stwierdzony zostanie jego niedobór.
Dla składnika o wartości do 10 000 zł jednorazowy odpis można ująć w miesiącu oddania do używania albo w miesiącu następnym. Sam środek trzeba jednak prawidłowo udokumentować, a w przypadku ujęcia go w ewidencji przypisać mu między innymi numer inwentarzowy, wartość początkową, symbol Klasyfikacji Środków Trwałych i stawkę.
Metody amortyzacji i wybór rozwiązania dla firmy
Najczęściej stosuje się metodę liniową, ale nie zawsze jest ona najlepsza. Ja traktuję wybór metody jako decyzję podatkową i organizacyjną, a nie formalność do odhaczenia. Odpis powinien odpowiadać sposobowi korzystania z majątku, a jednocześnie mieścić się w ramach przepisów.
| Metoda | Na czym polega | Kiedy może mieć sens |
|---|---|---|
| Liniowa | Co miesiąc nalicza się równą część wartości początkowej. | Przy sprzęcie i wyposażeniu zużywającym się w miarę równomiernie. |
| Degresywna | Wyższe odpisy pojawiają się na początku, a niższe w kolejnych latach. | Przy maszynach, które szybko tracą wartość lub są intensywnie wykorzystywane na początku. |
| Indywidualna | Podatnik ustala stawkę dla używanego lub ulepszonego składnika w granicach ustawowych. | Przy używanych maszynach, pojazdach albo inwestycjach w obcych środkach trwałych. |
| Sezonowa | Odpisy nalicza się w miesiącach sezonowego użytkowania albo rozkłada według zasad sezonu. | Przy sprzęcie używanym tylko w określonej części roku. |
Metoda liniowa jako bezpieczny standard
Metoda liniowa jest najłatwiejsza do zaplanowania. Jeżeli komputer ma wartość 12 000 zł, a stawka wynosi 30%, roczny odpis wyniesie 3 600 zł, czyli 300 zł miesięcznie. Taki model dobrze sprawdza się wtedy, gdy sprzęt zużywa się stopniowo i nie ma powodu, aby sztucznie zwiększać koszty w pierwszym roku.
Kiedy metoda degresywna może być korzystniejsza
Metoda degresywna pozwala szybciej rozliczyć koszt w początkowym okresie. Dotyczy jednak określonych grup środków trwałych, głównie maszyn, urządzeń i niektórych środków transportu, z wyłączeniami wskazanymi w przepisach. Nie stosuje się jej do samochodów osobowych.
Wyższy koszt na początku może poprawić płynność podatkową firmy, ale nie oznacza, że przedsiębiorca zarobi więcej. To tylko przesunięcie kosztu w czasie. Gdy firma i tak nie osiąga dochodu, korzyść z szybkiego odpisu może być niewielka, a późniejsze koszty będą niższe.
Amortyzacja podatkowa a rachunkowa
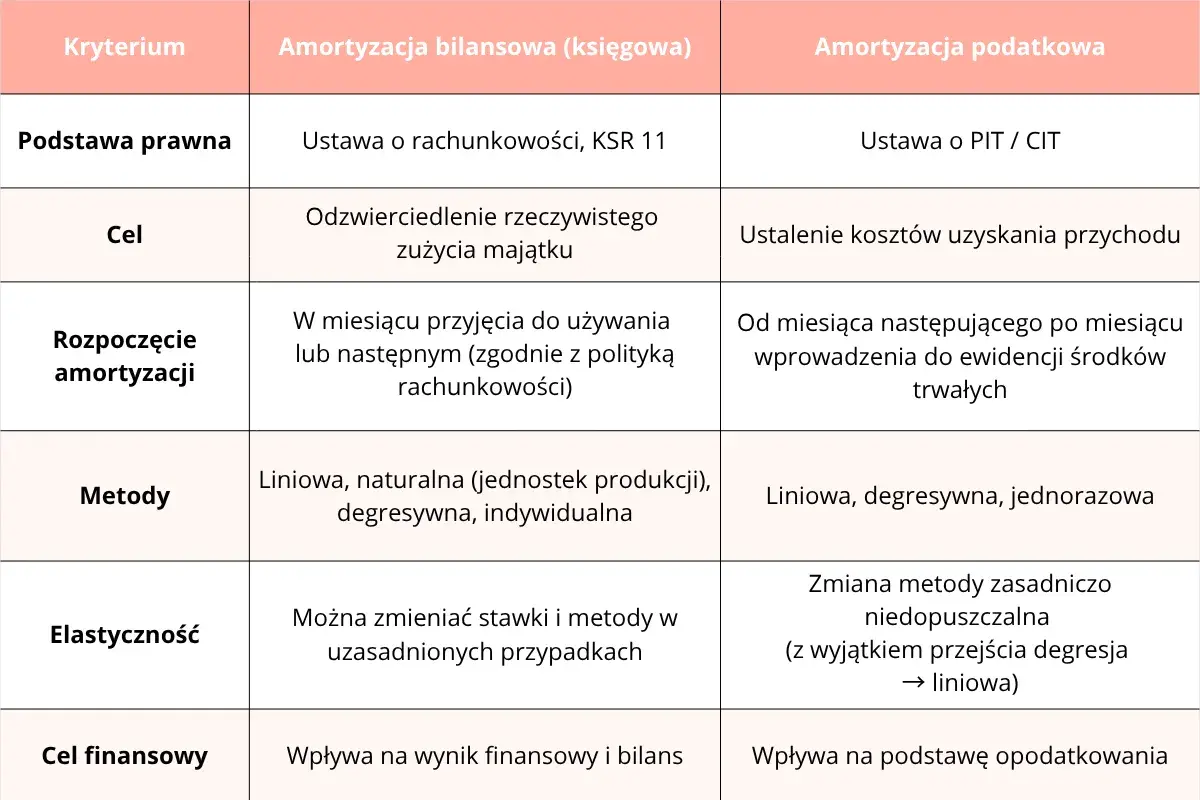
Podatnik prowadzący pełne księgi może mieć dwa plany amortyzacji. Dla celów rachunkowych odpis powinien odzwierciedlać przewidywany okres ekonomicznej użyteczności, natomiast dla celów podatkowych stosuje się reguły wynikające z ustaw o PIT albo CIT.
To oznacza, że wartość bilansowa i podatkowa mogą różnić się w kolejnych latach. Nie jest to błąd, pod warunkiem że obie ewidencje są prowadzone świadomie i prawidłowo. Przy większych inwestycjach właśnie tu najczęściej potrzebna jest konsultacja z księgowym.
Jednorazowe odpisy i limity obowiązujące w 2026 roku
Jednorazowe rozliczenie jest atrakcyjne, gdy firma chce szybko obniżyć dochód do opodatkowania. Trzeba jednak odróżnić trzy rozwiązania: bezpośrednie ujęcie składnika do 10 000 zł, jednorazową amortyzację dla małych podatników i rozpoczynających działalność oraz odpis dotyczący fabrycznie nowych maszyn i urządzeń.
Składnik do 10 000 zł
Przy wartości początkowej nieprzekraczającej 10 000 zł przedsiębiorca może zaliczyć wydatek bezpośrednio do kosztów w miesiącu oddania rzeczy do używania. Alternatywą jest jednorazowy odpis amortyzacyjny albo rozliczanie według zwykłych stawek.
Mały podatnik i firma rozpoczynająca działalność
Mały podatnik albo podatnik rozpoczynający działalność może dokonać jednorazowego odpisu od środków zaliczonych zasadniczo do grup 3-8 Klasyfikacji Środków Trwałych, z wyłączeniami dotyczącymi między innymi samochodów osobowych. Limit na 2026 rok wynosi 213 000 zł, czyli równowartość 50 000 euro przeliczoną według właściwego kursu.
Małym podatnikiem jest przedsiębiorca, którego sprzedaż z poprzedniego roku wraz z należnym VAT nie przekroczyła równowartości 2 mln euro. Dla 2026 roku limit ten wynosi 8 517 000 zł. Przy korzystaniu z jednorazowego odpisu trzeba także pamiętać o ograniczeniach dotyczących podmiotów powiązanych i wcześniejszego prowadzenia działalności.
Przeczytaj również: Roczne rozliczenie składki zdrowotnej - jak zrobić je bez błędów
Fabrycznie nowe maszyny i urządzenia
Od wartości fabrycznie nowych środków trwałych z grup 3-6 i 8 można zastosować jednorazowy odpis do 100 000 zł rocznie. Warunkiem jest między innymi wartość jednego składnika wynosząca co najmniej 10 000 zł albo zakup co najmniej dwóch składników o łącznej wartości co najmniej 10 000 zł, przy czym każdy z nich musi kosztować więcej niż 3 500 zł.
Ten limit obejmuje także określone wpłaty na poczet nabycia środka trwałego i jest traktowany jako pomoc de minimis. Dlatego przed zastosowaniem odpisu sprawdzam nie tylko parametry maszyny, lecz także status podatnika i wykorzystaną dotychczas pomoc publiczną.
Samochód firmowy ma odrębne ograniczenia
Samochody osobowe są szczególnym przypadkiem, ponieważ koszt podatkowy amortyzacji jest ograniczony limitem wartości pojazdu. Dla samochodów wprowadzonych do ewidencji od 1 stycznia 2026 roku limit zależy od rodzaju napędu i emisji CO₂.
| Rodzaj samochodu osobowego | Limit wartości odpisów w kosztach |
|---|---|
| Elektryczny lub napędzany wodorem | 225 000 zł |
| Spalinowy, emisja CO₂ poniżej 50 g/km | 150 000 zł |
| Spalinowy, emisja CO₂ co najmniej 50 g/km | 100 000 zł |
Jeżeli samochód kosztuje 180 000 zł, a właściwy limit wynosi 100 000 zł, do kosztów podatkowych trafi tylko odpowiednia część odpisu. Przy stawce 20% roczny odpis wynosi 36 000 zł, ale podatkowo można uwzględnić około 20 000 zł rocznie, czyli proporcję 100 000 do 180 000 zł.
Do pojazdów wprowadzonych do ewidencji przed 2026 rokiem stosuje się wcześniejsze limity. Trzeba też pamiętać, że podobne ograniczenia obejmują opłaty leasingowe, najem i dzierżawę samochodów osobowych. Sama zmiana formy finansowania nie zawsze pozwala więc ominąć limit.
Błędy, które najczęściej psują rozliczenie
Pierwszy problem to wpisanie do ewidencji rzeczy, która nie była jeszcze gotowa do użytkowania. Data faktury nie musi być datą przyjęcia środka trwałego. Liczy się moment, w którym składnik faktycznie może służyć firmie i spełnia pozostałe warunki.
Drugi błąd polega na pominięciu kosztów dodatkowych. Transport, instalacja czy uruchomienie maszyny zwiększają wartość początkową, więc ich pominięcie zaniża późniejsze odpisy. Z drugiej strony zwykły remont nie zawsze jest ulepszeniem. Modernizacja, przebudowa lub rozbudowa może zwiększyć wartość środka, ale odtworzenie jego pierwotnej sprawności zazwyczaj pozostaje kosztem bieżącym.
Trzeci problem dotyczy ryczałtu. Osoba opodatkowana ryczałtem ewidencjonowanym nie pomniejsza podatku o koszty uzyskania przychodu, więc odpis amortyzacyjny nie obniży jej bieżącego ryczałtu. Ewidencja środków trwałych nadal może być potrzebna, szczególnie gdy przedsiębiorca później zmieni formę opodatkowania albo sprzeda składnik majątku.
Nie należy też zakładać, że jednorazowy odpis zawsze jest najlepszy. Przy wysokim dochodzie może dać realną oszczędność w danym roku, ale przy stracie lub bardzo niskim dochodzie część potencjalnej korzyści zostanie odsunięta w czasie. Ja przed wyborem metody porównuję więc nie tylko wysokość odpisu, lecz także przewidywany dochód, planowane inwestycje i moment sprzedaży środka.
Dobra ewidencja zaczyna się przed pierwszym odpisem
Najbezpieczniej przejść przez krótką kontrolę przed zaksięgowaniem inwestycji. Trzeba ustalić, czy składnik spełnia definicję środka trwałego, prawidłowo wyliczyć jego wartość początkową, przypisać symbol KŚT, wybrać metodę i określić datę przyjęcia do używania.
- Sprawdź, czy rzecz jest kompletna i gotowa do pracy.
- Ustal, czy wartość nie przekracza albo nie przekracza w sposób istotny progu 10 000 zł.
- Dodaj do ceny koszty transportu, montażu i uruchomienia.
- Zweryfikuj właściwą stawkę oraz możliwość zastosowania odpisu jednorazowego.
- Przy samochodzie sprawdź datę wprowadzenia do ewidencji, napęd i emisję CO₂.
- Zachowaj faktury, protokół przyjęcia, dokument OT i dowody potwierdzające sposób wykorzystania składnika.
Dobrze prowadzona ewidencja nie służy wyłącznie kontroli podatkowej. Pokazuje też, ile majątku firma rzeczywiście posiada, które urządzenia są już zużyte i kiedy zbliża się moment kolejnej inwestycji. Właśnie dlatego amortyzację najlepiej traktować jako narzędzie planowania finansowego, a nie tylko comiesięczny zapis w księdze.