Roczne rozliczenie składki zdrowotnej to dla przedsiębiorcy moment, w którym miesięczne wpłaty zderzają się z faktycznym dochodem albo przychodem za cały rok. W tym artykule porządkuję temat praktycznie: wyjaśniam, kto musi to zrobić, jak przygotować dokumenty, kiedy trzeba dopłacić, a kiedy można odzyskać nadpłatę. Pokazuję też najczęstsze błędy, bo właśnie na nich najłatwiej stracić czas i pieniądze.
Najważniejsze rzeczy do zapamiętania przed wysyłką dokumentów
- Termin złożenia rozliczenia za 2025 r. mija 20 maja 2026 r.
- Jednoosobowa działalność zwykle składa je w ZUS DRA, a przedsiębiorca rozliczający także inne osoby w ZUS RCA.
- Nadpłata nie zwróci się sama z siebie, jeśli nie odeślesz wniosku RZS-R.
- Niedopłatę trzeba dopłacić razem ze składką za kwiecień 2026 r.
- Jeśli w roku zmieniałeś formę opodatkowania, dane trzeba policzyć oddzielnie dla każdej z nich.
- Cały proces warto oprzeć na miesięcznych dokumentach i potwierdzeniach wpłat, a nie na szacunkach z pamięci.
Po co w ogóle robi się to rozliczenie
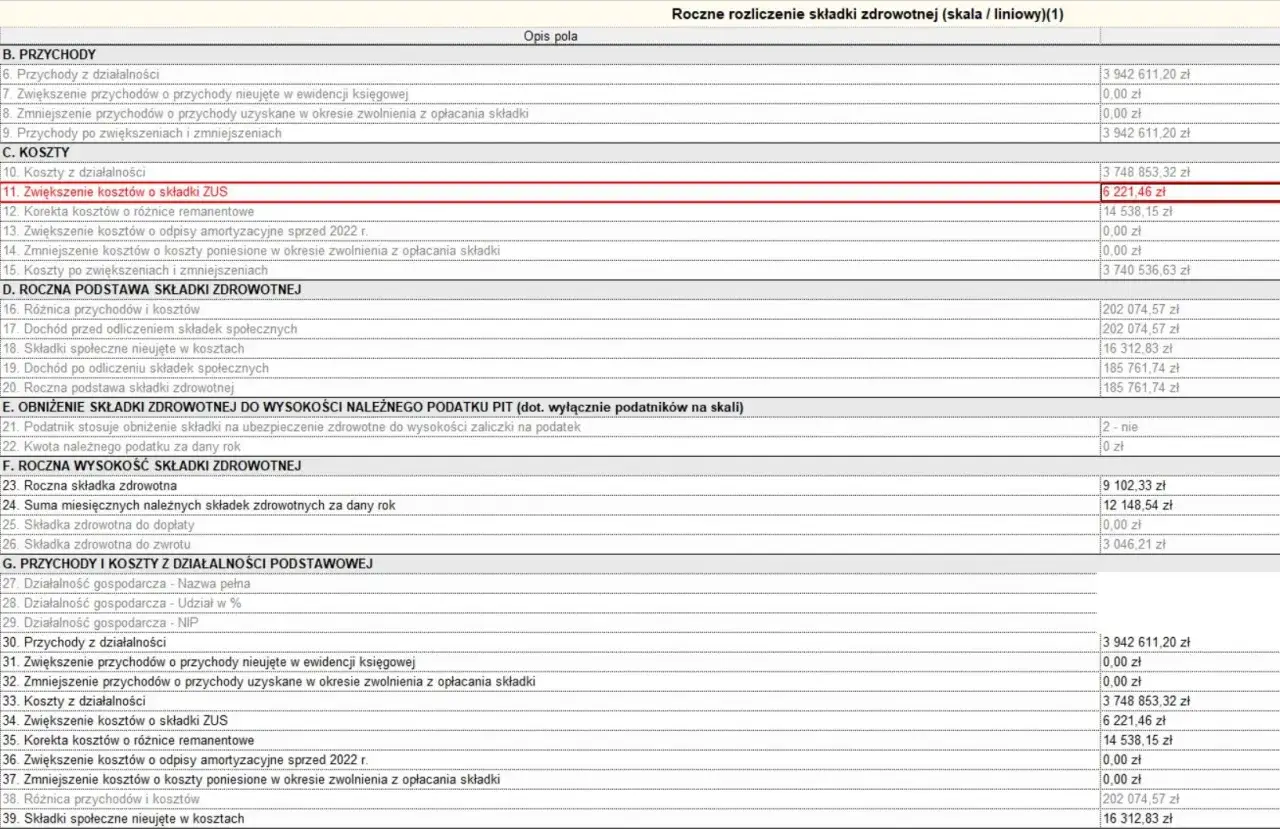
Patrzę na ten obowiązek jak na roczny bilans między tym, co wpłacałeś co miesiąc, a tym, co wynika z realnego wyniku firmy. W przypadku składki zdrowotnej nie chodzi o kolejną formalność dla samej formalności, tylko o wyrównanie kwoty do dochodu albo przychodu osiągniętego w danym roku. Jeśli wpłacałeś za dużo, powstaje nadpłata. Jeśli za mało, trzeba dopłacić różnicę.
Najważniejsze jest tu jedno rozróżnienie: rozliczenie roczne nie jest kopią miesięcznej deklaracji. Miesięcznie opłacasz składkę według bieżących zasad, a w rozliczeniu rocznym sprawdzasz, czy suma tych wpłat zgadza się z podstawą wyliczoną za cały rok. W praktyce przedsiębiorcy najczęściej mylą dochód z przychodem albo zakładają, że skoro miesięcznie wszystko było opłacane terminowo, to temat jest już zamknięty. Nie jest.
W 2026 r. trzeba też pamiętać o czasie. Rozliczenie dotyczy poprzedniego roku, ale formalnie składasz je razem z dokumentami za kwiecień 2026 r. To właśnie dlatego jeden błąd w dacie potrafi wywrócić cały porządek rozliczeń. Gdy już wiesz, po co robi się ten bilans, łatwiej przejść do pytania, czy w ogóle cię obejmuje.
Kto musi je złożyć, a kto jest z tego zwolniony
Obowiązek dotyczy przede wszystkim przedsiębiorców, którzy w 2025 r. podlegali ubezpieczeniu zdrowotnemu i rozliczali się na zasadach ogólnych, podatkiem liniowym albo ryczałtem od przychodów ewidencjonowanych. To jest grupa, dla której roczny bilans składki ma realne znaczenie, bo wysokość obciążeń zależy od wyniku działalności albo poziomu przychodów.
Jeżeli działalność była zawieszona przez cały 2025 r., rozliczenia co do zasady nie składasz. Wyjątek pojawia się wtedy, gdy wznowienie nastąpiło w styczniu 2026 r. i trzeba ustalić składkę za ten miesiąc według zasad właściwych dla twojej formy opodatkowania. W praktyce oznacza to, że samo zawieszenie nie zawsze zamyka temat, a samo zamknięcie działalności również nie musi cię automatycznie zwalniać z obowiązku za okres, w którym tytuł do ubezpieczenia jeszcze istniał.
Warto też od razu rozwiać jedno częste nieporozumienie: ten roczny obowiązek nie dotyczy wszystkich form tak samo. Dla wielu osób na karcie podatkowej liczy się odrębna, stała składka miesięczna, ale to nie jest ten sam mechanizm co roczne wyrównanie wynikające z dochodu albo przychodu. Dlatego przed wysyłką dokumentów sprawdzam zawsze najpierw formę opodatkowania, a dopiero potem liczby.
Gdy już wiesz, że obowiązek cię dotyczy, czas przejść do samego wypełnienia dokumentów i do tego, gdzie przedsiębiorcy najczęściej robią pierwszy błąd.
Jak przygotować roczne rozliczenie składki zdrowotnej bez zbędnych korekt
W praktyce najbezpieczniej zacząć od zebrania danych, zamiast od samego formularza. Potrzebujesz przede wszystkim rocznego dochodu albo przychodu, miesięcznych wpłat składki zdrowotnej oraz informacji o tym, czy w trakcie roku zmieniałeś formę opodatkowania. Jeśli coś zmieniało się w środku roku, rozliczasz każdy okres osobno, a nie wszystko jednym uśrednionym wyliczeniem.
- Sprawdź formę opodatkowania w każdym miesiącu 2025 r.
- Zbierz sumę przychodów albo dochodów z działalności za cały rok.
- Porównaj tę kwotę z miesięcznymi składkami, które faktycznie zapłaciłeś.
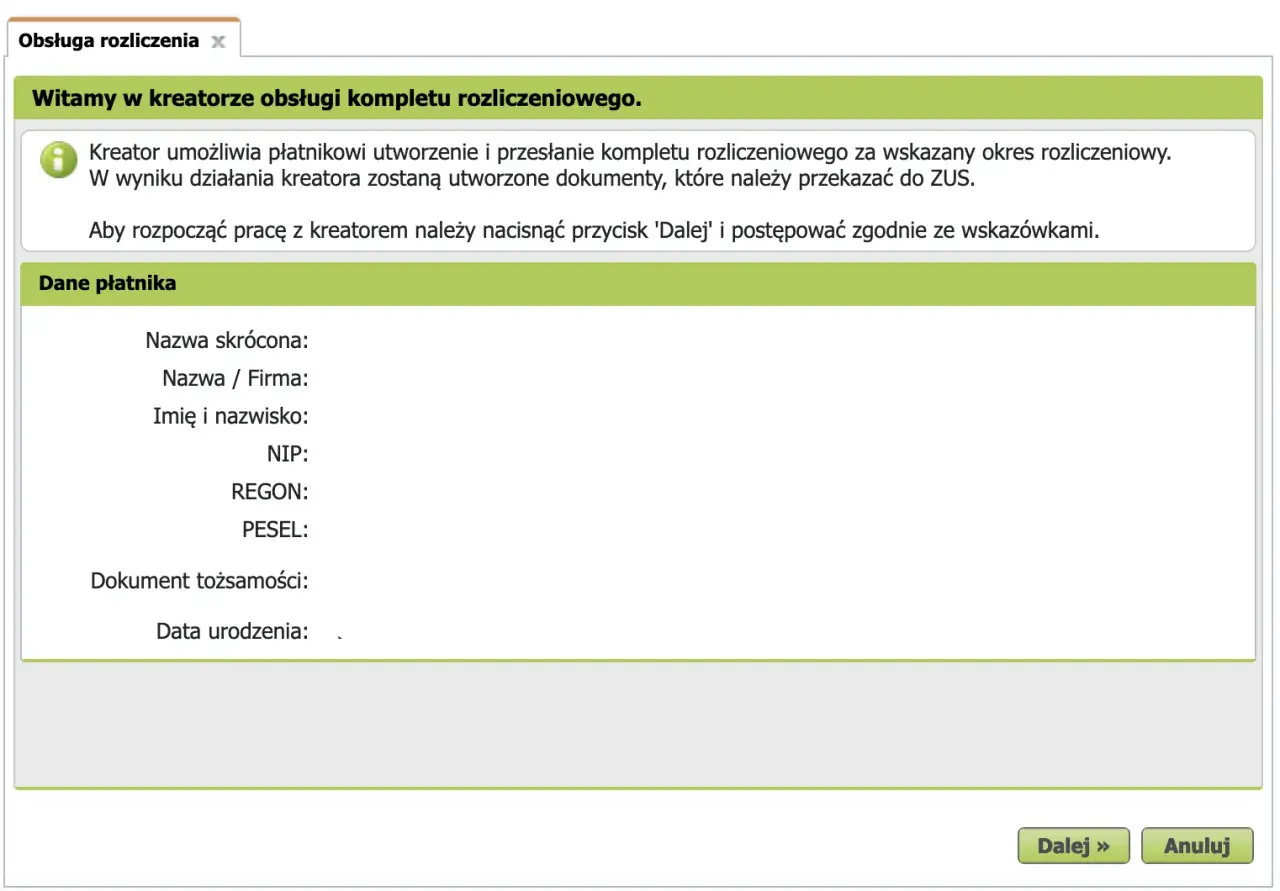
- Zaloguj się do eZUS i wybierz właściwy dokument: ZUS DRA dla jednoosobowej działalności albo ZUS RCA, jeśli rozliczasz także inne osoby.
- Wypełnij blok rocznego rozliczenia, sprawdź wynik i dopiero wtedy podpisz dokument.
- Jeśli wychodzi nadpłata, od razu zweryfikuj wniosek RZS-R i wpisz numer rachunku bankowego.
W dokumentach chodzi o konkretny blok przeznaczony do rocznego wyrównania, więc nie warto improwizować. ZUS DRA składa przedsiębiorca prowadzący działalność jednoosobową, a ZUS RCA wykorzystuje się wtedy, gdy oprócz własnych składek rozliczasz także inne osoby, na przykład pracowników lub zleceniobiorców. To rozróżnienie wydaje się banalne, ale właśnie na nim wiele osób traci czas przy pierwszym podejściu.
Jeżeli zmieniałeś formę opodatkowania w ciągu roku, dane trzeba rozdzielić według okresów. Nie wolno wrzucać wszystkiego do jednego worka i liczyć „średniej” z całego roku, bo to zafałszuje wynik. Po takim uporządkowaniu da się dopiero uczciwie ocenić, czy wychodzi dopłata, nadpłata czy po prostu rozliczenie na zero.
Ile wynosi składka w 2026 roku i skąd biorą się różnice
Żeby dobrze odczytać wynik rocznego bilansu, trzeba znać bieżące stawki. Biznes.gov.pl wskazuje, że w 2026 r. minimalna składka dla skali podatkowej i podatku liniowego wynosi 432,54 zł miesięcznie od lutego, a za styczeń 2026 r. obowiązuje jeszcze 314,96 zł. Przy ryczałcie wysokość składki zależy od progu przychodu, dlatego tu różnice między przedsiębiorcami są zwykle większe niż przy innych formach.| Forma | Kwota w 2026 r. | Co z tego wynika w praktyce |
|---|---|---|
| Skala podatkowa | 314,96 zł za styczeń, potem 432,54 zł miesięcznie | Decyduje dochód, więc nawet niewielka zmiana wyniku rocznego może dać dopłatę albo nadpłatę. |
| Podatek liniowy | 314,96 zł za styczeń, potem 432,54 zł miesięcznie | Mechanizm jest podobny jak przy skali, ale z innym sposobem rozliczania podatku dochodowego. |
| Ryczałt do 60 tys. zł przychodu | 498,35 zł miesięcznie | Liczy się przychód, nie dochód, więc progi potrafią zmienić wynik szybciej niż w innych formach. |
| Ryczałt od 60 tys. zł do 300 tys. zł | 830,58 zł miesięcznie | To najczęstszy przedział dla firm o umiarkowanej skali obrotów. |
| Ryczałt powyżej 300 tys. zł | 1 495,04 zł miesięcznie | Tu roczne wyrównanie bywa najbardziej odczuwalne. |
| Karta podatkowa | 432,54 zł miesięcznie | To stała miesięczna składka, ale nie jest ona elementem tego rocznego wyrównania. |
W samym rozliczeniu rocznym największe znaczenie ma to, czy w danym przypadku podstawą jest dochód czy przychód. Przy ryczałcie patrzysz na sumę przychodów i progi 60 tys. zł oraz 300 tys. zł, więc skok między stawkami jest wyraźny. Przy skali i podatku liniowym liczy się dochód, a więc wszystko zależy od tego, jak wyglądały koszty, sezonowość i ewentualne jednorazowe wydatki.
Z tego powodu dwa przedsiębiorstwa o podobnych obrotach mogą mieć zupełnie inny wynik rocznego wyrównania. Jeden dostanie zwrot, drugi dopłatę, a trzeci zakończy rok praktycznie na zero. Sama kwota nie zamyka jednak sprawy, bo równie ważne są błędy formalne, które potrafią zepsuć poprawne wyliczenie.
Najczęstsze błędy, które psują wynik albo opóźniają zwrot
Najpierw patrzę na to, co przedsiębiorcy mylą najczęściej. Pierwszy błąd to nieodróżnianie przychodu od dochodu. Drugi to wrzucanie do jednego koszyka miesięcy sprzed i po zmianie formy opodatkowania. Trzeci to założenie, że skoro składka była płacona co miesiąc, to nie trzeba już niczego sprawdzać w rocznym zestawieniu.
W 2025 r. pojawiła się jeszcze jedna ważna rzecz: przy ustalaniu rocznej podstawy nie uwzględnia się już przychodów i kosztów związanych ze sprzedażą składników majątku w takim automatycznym zakresie jak wcześniej, a w niektórych przypadkach przedsiębiorca może zdecydować, czy chce je uwzględniać, składając odpowiednie oświadczenie. To brzmi technicznie, ale praktycznie oznacza, że sprzedaż środka trwałego albo innego składnika firmy może zmienić wynik bardziej, niż się wydaje na pierwszy rzut oka.
Warto też pilnować terminów korekty. Jeśli chcesz poprawić miesięczne składki za 2025 r., robisz to najpóźniej w dniu złożenia wniosku o zwrot nadpłaty. Jeśli wniosku nie składasz, korektę można złożyć do 1 lipca 2026 r. To jest jeden z tych terminów, które łatwo przeoczyć, a potem trudno już odkręcić sprawę bez dodatkowych wyjaśnień.
Na marginesie dodam jeszcze jedną rzecz: jeśli cała działalność była zawieszona przez cały rok, nie próbuj na siłę składać rozliczenia „na wszelki wypadek”. Lepiej najpierw sprawdzić, czy rzeczywiście istniał obowiązek, bo w takich sprawach nadmiar dokumentów potrafi być równie kłopotliwy jak ich brak.
Jeżeli wyłapiesz te pułapki przed wysyłką, większość problemów da się ominąć bez korespondencji z ZUS i bez nerwowego poprawiania formularzy po terminie.
Co sprawdzam po wysłaniu dokumentów, żeby temat był naprawdę zamknięty
Po złożeniu dokumentów nie odkładam sprawy na półkę. Jeśli wyszła nadpłata, dzień po wysłaniu rozliczenia na koncie płatnika w eZUS powinien pojawić się wniosek RZS-R. Trzeba go zweryfikować, wpisać rachunek bankowy, podpisać i odesłać do 1 czerwca 2026 r. Bez tego zwrot nie ruszy, nawet jeśli z samego rozliczenia wynika nadpłata.
- Sprawdź, czy wniosek RZS-R pojawił się na koncie i czy zawiera poprawny numer rachunku.
- Jeśli masz zaległości składkowe albo nienależnie pobrane świadczenia, licz się z tym, że zwrot może zostać potrącony z innych należności.
- Pilnuj terminu 20 maja 2026 r., jeśli z rozliczenia wychodzi dopłata.
- Jeśli chcesz poprawić dane, zrób to zanim minie termin korekty.
- Gdy nie składasz wniosku o zwrot, nadpłata pozostaje na koncie i ZUS rozlicza ją do końca roku.
Na sam zwrot nadpłaty ZUS ma czas do 3 sierpnia 2026 r., więc brak przelewu przez kilka tygodni nie musi oznaczać problemu. Jeżeli jednak w ogóle nie odeślesz wniosku, nadpłata nie przepada, tylko zostaje rozliczona na twoim koncie później. Dla mnie najrozsądniejsze jest zachować kopię wysłanego rozliczenia, potwierdzenie płatności i komplet miesięcznych zestawień, bo to właśnie te dokumenty najczęściej rozstrzygają spór, gdy trzeba wrócić do wyliczeń po czasie.
Jeśli prowadzisz firmę w sposób niestandardowy, na przykład zmieniałeś formę opodatkowania w trakcie roku albo miałeś jednorazową sprzedaż składnika majątku, trzymaj razem miesięczne deklaracje, potwierdzenia przelewów i własne obliczenia. W praktyce to najlepsza polisa na wypadek korekty i najprostszy sposób, żeby roczne wyrównanie składki zdrowotnej nie zamieniło się w drugi, niepotrzebny spór z urzędem.