Najważniejsze fakty o świadczeniu na drugie i kolejne dziecko
- Było to świadczenie do 12 tys. zł na drugie i każde kolejne dziecko w rodzinie.
- Nie zależało od dochodu i nie podlegało opodatkowaniu.
- Można było wybrać 500 zł przez 24 miesiące albo 1000 zł przez 12 miesięcy.
- Wniosek składano wyłącznie elektronicznie, najczęściej przez PUE ZUS, Emp@tię lub bankowość elektroniczną.
- Od 1 października 2024 r. nowe zasady przejęło świadczenie aktywnie w domu w ramach programu Aktywny Rodzic.
Czym było to świadczenie i dlaczego dziś trzeba patrzeć na nie szerzej
Ten mechanizm wsparcia miał bardzo prostą logikę: odciążyć rodzinę wtedy, gdy w domu pojawia się drugie lub kolejne małe dziecko i wydatki rosną szybciej niż domowy budżet. Rodzic nie musiał wykazywać niskiego dochodu, nie musiał też tłumaczyć, na co dokładnie przeznaczy pieniądze. To było świadczenie „na dziecko”, a nie dopłata uznaniowa.
Z perspektywy 2026 roku ważny jest jednak drugi element: od 1 października 2024 r. ten model został zastąpiony przez nowe świadczenia z programu Aktywny Rodzic. W praktyce oznacza to, że dziś temat nie dotyczy już wyłącznie historii przepisów. Dotyczy też tego, jakie prawa zachowali rodzice, którzy mieli już przyznane świadczenie, i jak nie pomylić starych zasad z nowymi. Żeby to uporządkować, trzeba najpierw zrozumieć, kto w ogóle miał prawo do kapitału.
Kto mógł z niego skorzystać
Prawo do świadczenia było skierowane przede wszystkim do rodziców, ale ustawodawca przewidział też sytuacje adopcyjne. W praktyce decydowały cztery rzeczy: kolejność dziecka w rodzinie, jego wiek, wspólne zamieszkiwanie oraz faktyczne utrzymywanie dziecka przez osobę wnioskującą.
- Świadczenie przysługiwało na drugie i każde kolejne dziecko w rodzinie.
- Dotyczyło dzieci w wieku od 12. do 35. miesiąca życia, licząc według miesięcy kalendarzowych.
- Uprawnionymi mogli być matka, ojciec albo osoba, która przyjęła dziecko na wychowanie i wystąpiła do sądu opiekuńczego z wnioskiem o wszczęcie postępowania o przysposobienie.
- Dziecko musiało wspólnie mieszkać z rodzicem i pozostawać na jego utrzymaniu.
- Nie było kryterium dochodowego, więc wysokość zarobków rodziny nie decydowała o prawie do wypłaty.
Ważny był też wyjątek praktyczny: przy opiece naprzemiennej świadczenie mogło być dzielone między rodziców po połowie, jeśli wynikało to z orzeczenia sądu. To detal, który w codziennych rozmowach często umyka, a właśnie on rozstrzygał sporo sporów między rodzicami po rozstaniu. Skoro wiemy już, komu przysługiwało wsparcie, warto zobaczyć, jak wyglądała jego wysokość i dlaczego rodzice wybierali różne warianty.
Ile wynosiło i jak można było rozłożyć wypłatę
Największą zaletą tego świadczenia była prostota: łączna kwota wynosiła do 12 tys. zł na dziecko, a rodzic wybierał jeden z dwóch modeli wypłaty. W praktyce była to decyzja między wyższą miesięczną kwotą a dłuższym okresem pobierania pieniędzy.
| Wariant | Okres wypłaty | Dla kogo zwykle był wygodniejszy | Co warto zapamiętać |
|---|---|---|---|
| 500 zł miesięcznie | 24 miesiące | Dla rodzin, które chciały rozłożyć wsparcie dłużej i stabilniej | Łącznie dawało to pełne 12 tys. zł |
| 1000 zł miesięcznie | 12 miesięcy | Dla rodzin, które potrzebowały wyższej kwoty tu i teraz | Po wyczerpaniu rocznego okresu świadczenie wygasało |
Rodzic mógł też raz zmienić decyzję co do wysokości miesięcznej kwoty w czasie pobierania świadczenia. To praktyczne rozwiązanie, bo potrzeby rodziny nie są stałe: raz ważniejsza jest większa kwota na start, a raz dłuższy, przewidywalny dopływ pieniędzy. Dodatkowo świadczenie było wolne od podatku, więc kwota trafiała do domowego budżetu bez dalszych potrąceń. Sam wybór wariantu był jednak tylko połową sprawy, bo równie ważny okazywał się termin i sposób złożenia wniosku.
Jak składało się wniosek i czego nie można było przegapić
Tu najczęściej pojawiały się błędy. Wniosek składano wyłącznie elektronicznie, więc nie było sensu szukać papierowego formularza w urzędzie. ZUS przyjmował dokumenty online, a rodzic miał do wyboru kilka kanałów elektronicznych. W praktyce chodziło o wygodę, ale też o sprawniejsze sprawdzanie danych i szybszą wypłatę.
- Wejść do PUE ZUS, portalu Emp@tia albo bankowości elektronicznej swojego banku.
- Wybrać właściwy wniosek dotyczący świadczenia na drugie i kolejne dziecko.
- Wpisać dane dziecka i rodzica, w tym numer PESEL oraz numer rachunku bankowego.
- Jeśli sprawa dotyczyła adopcji, dołączyć wymagane zaświadczenie z sądu albo ośrodka adopcyjnego.
- Sprawdzić termin złożenia wniosku, bo on wpływał na miesiąc, od którego zaczynała się wypłata.
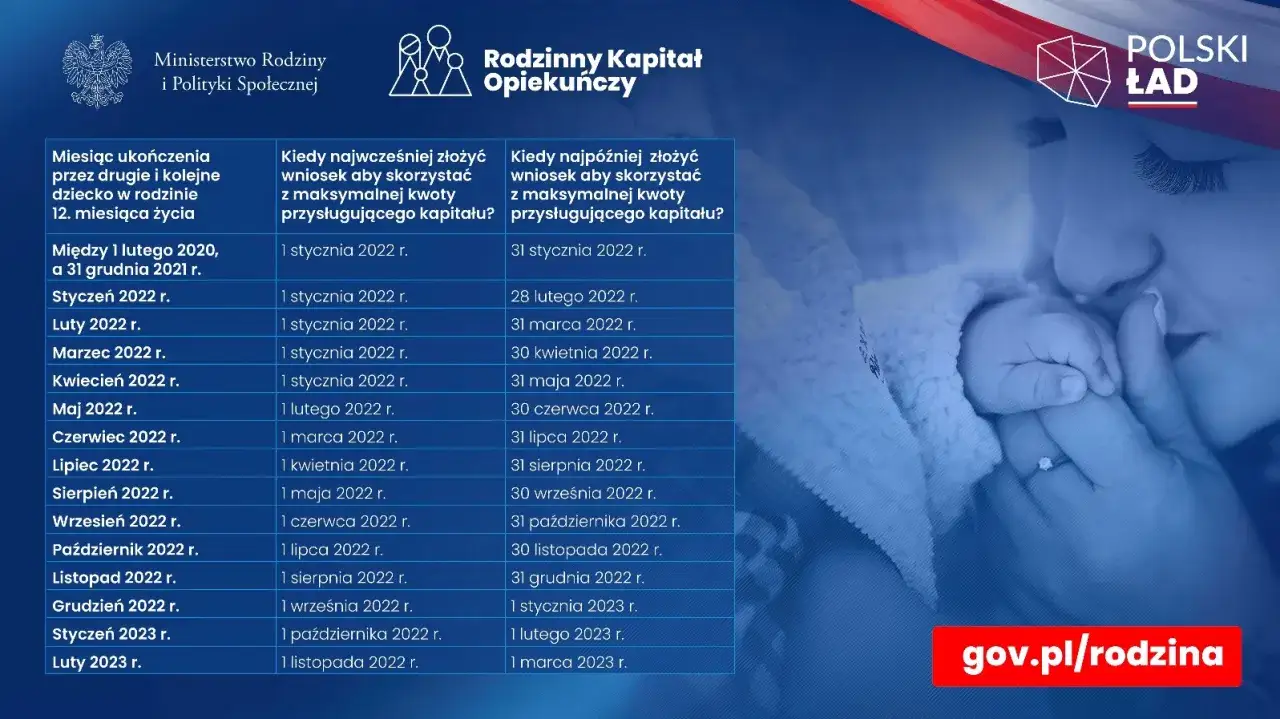
Termin był tu kluczowy: wniosek można było złożyć najwcześniej w miesiącu, w którym dziecko kończyło 9. miesiąc życia, i najpóźniej do końca miesiąca, w którym kończyło 13. miesiąc. Jeśli rodzic złożył go w tym oknie, świadczenie przysługiwało od miesiąca, w którym dziecko ukończyło 12 miesięcy. Jeśli zrobił to później, wypłata zaczynała się później, więc rodzina mogła stracić część pieniędzy. To właśnie ten szczegół najczęściej umykał osobom, które odkładały formalności na ostatnią chwilę. I właśnie dlatego warto zestawić stare zasady z tym, co obowiązuje dziś.
Co zmieniło się po 1 października 2024 roku
Najprościej mówiąc: stary kapitał nie zniknął nagle dla wszystkich, ale przestał być nowym świadczeniem dla kolejnych rodziców. Od 1 października 2024 r. jego miejsce zajęło świadczenie aktywne w domu, a równolegle uruchomiono też inne elementy programu Aktywny Rodzic. To ważne, bo wiele osób nadal myli te rozwiązania i zakłada, że mogą wybrać dowolny wariant „starego” wsparcia.
| Zakres | Rodzinny kapitał opiekuńczy | Aktualne rozwiązanie |
|---|---|---|
| Główna zasada | Wsparcie na drugie i kolejne dziecko w wieku 12–35 miesięcy | Wsparcie dla rodzin w programie Aktywny Rodzic |
| Kwota | Do 12 tys. zł, w modelu 500 zł lub 1000 zł miesięcznie | Aktywnie w domu: 500 zł miesięcznie; aktywni rodzice w pracy: 1500 zł, a przy niepełnosprawności 1900 zł; aktywnie w żłobku: do 1500 zł, a przy niepełnosprawności do 1900 zł |
| Łączenie świadczeń | Nie można było pobierać tego samego miesiąca kilku świadczeń na to samo dziecko | Podobna zasada nadal obowiązuje w programie Aktywny Rodzic |
| Status po zmianie przepisów | Możliwe było dalsze pobieranie na prawach nabytych | Nowe wnioski składa się już według aktualnych zasad |
Najważniejsza praktyczna konsekwencja jest taka, że jeśli ktoś miał już przyznane świadczenie przed zmianą prawa, musiał sprawdzić, czy lepiej pozostać przy starym rozwiązaniu, czy przejść na nowe. Po przyznaniu nowego świadczenia nie można już wrócić do wcześniejszego wariantu. To nie jest drobny niuans, tylko realna decyzja finansowa. A skoro mowa o decyzjach, to przechodzimy do najczęstszych błędów, które wciąż wracają w rozmowach o tym świadczeniu.
Najczęstsze błędy, które kosztowały rodziców czas albo pieniądze
W tego typu świadczeniach problemem rzadko bywa sama zasada. Zwykle kłopotem są szczegóły, a te potrafią kosztować konkretną kwotę. Z mojego punktu widzenia najczęściej powtarzały się cztery pomyłki.
- Mylenie kolejności dziecka i zakładanie, że świadczenie przysługuje także na pierwsze dziecko.
- Spóźniony wniosek, który przesuwał początek wypłaty i obniżał łączną sumę pieniędzy.
- Łączenie świadczeń, których nie można pobierać równolegle na to samo dziecko w tym samym miesiącu.
- Pominięcie dokumentów adopcyjnych albo błędne założenie, że system sam wszystko ustali bez dodatkowych danych.
- Nieuwzględnienie opieki naprzemiennej, gdy świadczenie mogło być dzielone między rodziców na podstawie orzeczenia sądu.
W praktyce największą różnicę robiło jedno: dokładne sprawdzenie wieku dziecka i tego, czy rodzic rzeczywiście ma prawo do świadczenia w danym modelu rodziny. Reszta zwykle wynikała już z technicznych formalności. Jeśli ktoś dziś wraca do tego tematu, zwykle nie potrzebuje długiej historii przepisów, tylko szybkiej odpowiedzi, co z tego wynika dla jego sytuacji.
Co z tego wynika dla rodziców w 2026 roku
Jeżeli analizujesz ten temat dziś, zacząłbym od dwóch pytań: czy chodzi o świadczenie już przyznane przed zmianą przepisów, czy o nowe wsparcie dla małego dziecka w obecnym systemie. To rozróżnienie jest ważniejsze niż sama nazwa. W pierwszym przypadku liczą się prawa nabyte i okres przejściowy, w drugim trzeba patrzeć na program Aktywny Rodzic i jego aktualne warunki.
Najbardziej praktyczna zasada jest prosta: sprawdź wiek dziecka, kolejność w rodzinie i to, czy w danym miesiącu nie pobierasz innego świadczenia na to samo dziecko. Dopiero potem wybieraj wariant wsparcia albo składaj wniosek. Jeśli te trzy elementy są uporządkowane, cała procedura staje się dużo mniej stresująca, a sama decyzja finansowa jest po prostu lepsza.
Właśnie tak traktuję to świadczenie w redakcyjnej praktyce: nie jako zamknięty rozdział, ale jako punkt odniesienia do obecnych zasad wsparcia rodzin z małymi dziećmi. Kto dobrze rozumie różnicę między dawnym kapitałem a nowym programem, rzadziej traci czas na poprawki i szybciej wybiera rozwiązanie, które naprawdę pasuje do sytuacji rodziny.